Domain slide24.de kaufen?
Wir ziehen mit dem Projekt
slide24.de um.
Sind Sie am Kauf der Domain
slide24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain slide24.de kaufen?
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **

Ähnliche Suchbegriffe für Kleinunternehmerregelung
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Schrage, Susanne: Komposition und VortragKomposition und Vortrag , Johann Joachim Quantz war über 30 Jahre lang Kammerkomponist des preußischen Königs Friedrich II. In dieser Zeit komponierte er - exklusiv für dessen abendliche Kammermusik - neben etlichen Flötenkonzerten auch 99 Flötensonaten. Diesem Sonatenkorpus nähert sich Susanne Schrage mit einer Synthese von philologischer Detailanalyse und eigenem flötistischen Embodiment. Mit diesem neuartigen methodischen Ansatz arbeitet sie die Komplexität von Quantz' Tempo-Systematik sowie die profilierten Charaktere seiner Sonatensätze heraus. Vor der kulturhistorischen Folie ihres Entstehungsrahmens entwirft sie ein Bild kontrastreicher Sonaten, deren Abwechslung außergewöhnlich genau auf das Instrument Traversflöte und auf das hohe spieltechnische Niveau und die Spielfreude des königlichen Adressaten zugeschnitten ist. Die Qualität und Quantität dieses Sonatenkorpus mit seiner differenzierten Verzierungs- und Artikulationspraxis weitet den Blick auf den ,guten Vortrag', wie ihn Quantz in seinem Versuch einer Anweisung die Flöte traversiere zu spielen lehrt. Die Studie leistet einen wichtigen Beitrag nicht nur zur Quantz-Forschung und zur Geschichte der musikalischen Praxis am Hofe Friedrichs des Großen, sondern vor allem zur historischen Interpretationsforschung. Eine beigefügte Datenbank (.xls) erlaubt vertiefende individuelle Analysen. , Kompressoren > Luftversorgung , Erscheinungsjahr: 20240111, Produktform: Kartoniert, Titel der Reihe: Musik - Kultur - Geschichte#20#, Autoren: Schrage, Susanne, Seitenzahl/Blattzahl: 334, Keyword: Flötensonaten; Geschichte; Johann Joachim Quantz; Kultur; Musik, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Warengruppe: TB/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 154, Höhe: 24, Gewicht: 516, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
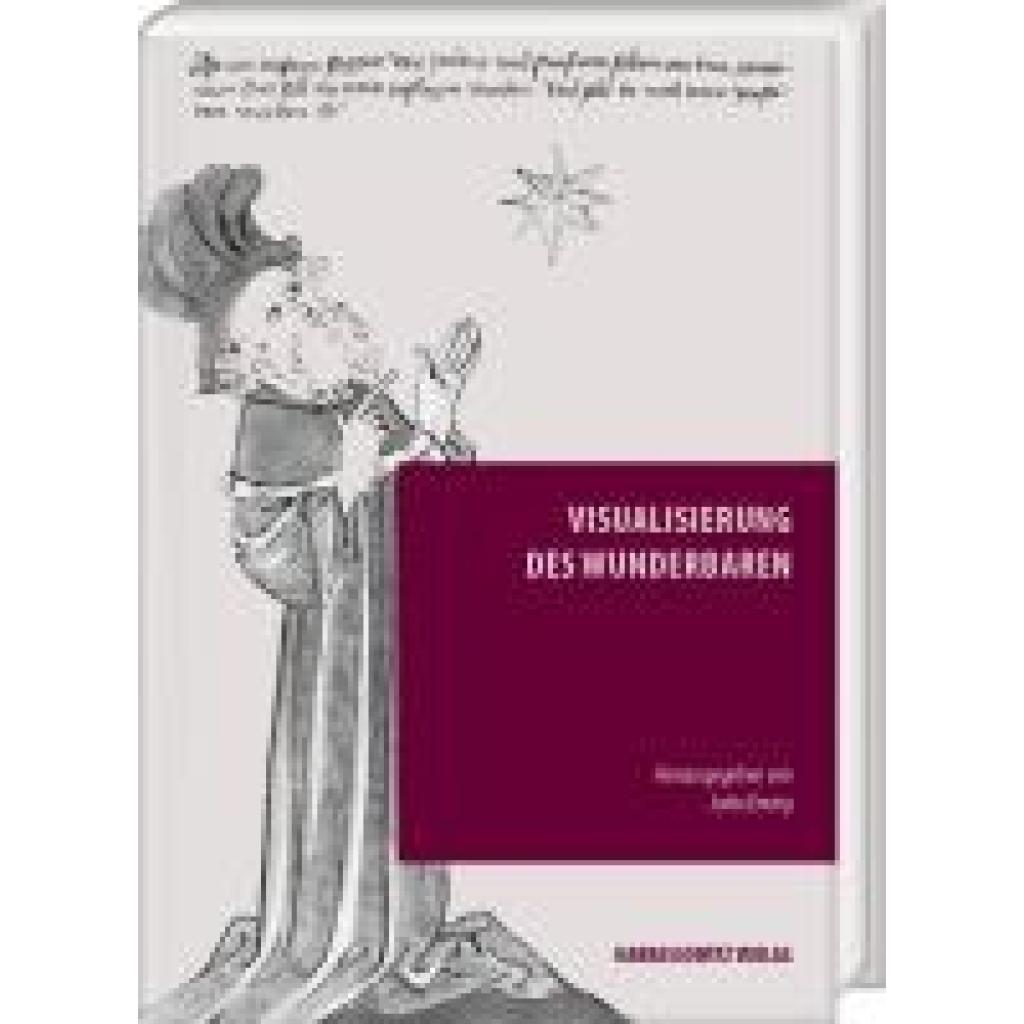
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **

Wann ist die Kleinunternehmerregelung sinnvoll?
Die Kleinunternehmerregelung ist sinnvoll, wenn ein Unternehmen nur geringe Umsätze erwirtschaftet, da es dann von der Umsatzsteuer befreit ist. Dies kann vor allem in der Anfangsphase eines Unternehmens der Fall sein, wenn die Umsätze noch niedrig sind. Zudem erspart die Kleinunternehmerregelung bürokratischen Aufwand, da keine Umsatzsteuervoranmeldungen abgegeben werden müssen. Allerdings sollte man beachten, dass man als Kleinunternehmer keine Vorsteuer geltend machen kann, was zu höheren Kosten führen kann. Es ist daher wichtig, die individuelle Situation des Unternehmens zu prüfen, um zu entscheiden, ob die Kleinunternehmerregelung sinnvoll ist. **
Kann man zur kleinunternehmerregelung wechseln?
Kann man zur Kleinunternehmerregelung wechseln? Ja, als Unternehmer kannst du zur Kleinunternehmerregelung wechseln, wenn du die Voraussetzungen erfüllst. Dazu gehört, dass dein Jahresumsatz im Vorjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich nicht über 50.000 Euro liegen wird. Du musst außerdem beim Finanzamt einen Antrag auf Kleinunternehmerregelung stellen. Beachte jedoch, dass du dann keine Umsatzsteuer auf deinen Rechnungen ausweisen darfst und auch keine Vorsteuer geltend machen kannst. Es ist wichtig, die Regelungen und Auswirkungen der Kleinunternehmerregelung genau zu prüfen, um die beste Entscheidung für dein Unternehmen zu treffen. **
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
CARTAGO ATLANTA SLIDE AD - Slides - HerrenDie Cartago Atlanta Slide AD kombiniert eine stilvolle Optik mit angenehmem Tragekomfort und ist die perfekte Wahl für entspannte Sommertage. Das Modell überzeugt durch sein gepflegtes, modernes Design und lässt sich vielseitig zu Freizeit- und Sommeroutfits kombinieren. Das breite, angenehm geformte Obermaterial sorgt für einen sicheren Sitz und ein komfortables Tragegefühl. Die weiche Innensohle unterstützt den Fuß bei jedem Schritt, während die flexible Laufsohle für ein angenehmes Abrollen und guten Halt sorgt. Ob im Alltag, im Urlaub oder zu Hause – diese Slides bieten eine gelungene Mischung aus Komfort und stilvoller Schlichtheit.19,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
Ähnliche Suchbegriffe für Kleinunternehmerregelung
-
Schrage, Susanne: Komposition und VortragKomposition und Vortrag , Johann Joachim Quantz war über 30 Jahre lang Kammerkomponist des preußischen Königs Friedrich II. In dieser Zeit komponierte er - exklusiv für dessen abendliche Kammermusik - neben etlichen Flötenkonzerten auch 99 Flötensonaten. Diesem Sonatenkorpus nähert sich Susanne Schrage mit einer Synthese von philologischer Detailanalyse und eigenem flötistischen Embodiment. Mit diesem neuartigen methodischen Ansatz arbeitet sie die Komplexität von Quantz' Tempo-Systematik sowie die profilierten Charaktere seiner Sonatensätze heraus. Vor der kulturhistorischen Folie ihres Entstehungsrahmens entwirft sie ein Bild kontrastreicher Sonaten, deren Abwechslung außergewöhnlich genau auf das Instrument Traversflöte und auf das hohe spieltechnische Niveau und die Spielfreude des königlichen Adressaten zugeschnitten ist. Die Qualität und Quantität dieses Sonatenkorpus mit seiner differenzierten Verzierungs- und Artikulationspraxis weitet den Blick auf den ,guten Vortrag', wie ihn Quantz in seinem Versuch einer Anweisung die Flöte traversiere zu spielen lehrt. Die Studie leistet einen wichtigen Beitrag nicht nur zur Quantz-Forschung und zur Geschichte der musikalischen Praxis am Hofe Friedrichs des Großen, sondern vor allem zur historischen Interpretationsforschung. Eine beigefügte Datenbank (.xls) erlaubt vertiefende individuelle Analysen. , Kompressoren > Luftversorgung , Erscheinungsjahr: 20240111, Produktform: Kartoniert, Titel der Reihe: Musik - Kultur - Geschichte#20#, Autoren: Schrage, Susanne, Seitenzahl/Blattzahl: 334, Keyword: Flötensonaten; Geschichte; Johann Joachim Quantz; Kultur; Musik, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Warengruppe: TB/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 154, Höhe: 24, Gewicht: 516, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Wann ist die Kleinunternehmerregelung sinnvoll?
Die Kleinunternehmerregelung ist sinnvoll, wenn ein Unternehmen nur geringe Umsätze erwirtschaftet, da es dann von der Umsatzsteuer befreit ist. Dies kann vor allem in der Anfangsphase eines Unternehmens der Fall sein, wenn die Umsätze noch niedrig sind. Zudem erspart die Kleinunternehmerregelung bürokratischen Aufwand, da keine Umsatzsteuervoranmeldungen abgegeben werden müssen. Allerdings sollte man beachten, dass man als Kleinunternehmer keine Vorsteuer geltend machen kann, was zu höheren Kosten führen kann. Es ist daher wichtig, die individuelle Situation des Unternehmens zu prüfen, um zu entscheiden, ob die Kleinunternehmerregelung sinnvoll ist. **
-
Kann man zur kleinunternehmerregelung wechseln?
Kann man zur Kleinunternehmerregelung wechseln? Ja, als Unternehmer kannst du zur Kleinunternehmerregelung wechseln, wenn du die Voraussetzungen erfüllst. Dazu gehört, dass dein Jahresumsatz im Vorjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich nicht über 50.000 Euro liegen wird. Du musst außerdem beim Finanzamt einen Antrag auf Kleinunternehmerregelung stellen. Beachte jedoch, dass du dann keine Umsatzsteuer auf deinen Rechnungen ausweisen darfst und auch keine Vorsteuer geltend machen kannst. Es ist wichtig, die Regelungen und Auswirkungen der Kleinunternehmerregelung genau zu prüfen, um die beste Entscheidung für dein Unternehmen zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.