Domain slide24.de kaufen?
Wir ziehen mit dem Projekt
slide24.de um.
Sind Sie am Kauf der Domain
slide24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain slide24.de kaufen?
Sind Fertigungslöhne Fixkosten?
Sind Fertigungslöhne Fixkosten? Die Antwort auf diese Frage hängt von der Definition von Fixkosten ab. Fixkosten sind normalerweise Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Fertigungslöhne könnten als Fixkosten betrachtet werden, wenn sie unabhhängig von der Produktionsmenge konstant bleiben, z.B. bei einer monatlichen Festvergütung der Mitarbeiter. Allerdings können Fertigungslöhne auch variable Kosten sein, wenn sie sich basierend auf der Produktionsmenge ändern, z.B. bei Überstunden oder Leistungsprämien. Letztendlich hängt es also davon ab, wie die Fertigungslöhne strukturiert sind und ob sie sich mit der Produktionsmenge verändern. **
Sind Wartungskosten Fixkosten?
Sind Wartungskosten Fixkosten? Fixkosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens konstant bleiben. Wartungskosten können je nach Bedarf und Nutzung variieren, daher sind sie in der Regel keine Fixkosten. Sie können jedoch als feste Kosten betrachtet werden, wenn sie regelmäßig anfallen und vorhersehbar sind. Letztendlich hängt es von der Definition und Klassifizierung der Kosten im spezifischen Kontext ab, ob Wartungskosten als Fixkosten betrachtet werden können. **
Ähnliche Suchbegriffe für Fixkosten
Top-Angebote
Produkte zum Begriff Fixkosten:
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrage, Susanne: Komposition und VortragKomposition und Vortrag , Johann Joachim Quantz war über 30 Jahre lang Kammerkomponist des preußischen Königs Friedrich II. In dieser Zeit komponierte er - exklusiv für dessen abendliche Kammermusik - neben etlichen Flötenkonzerten auch 99 Flötensonaten. Diesem Sonatenkorpus nähert sich Susanne Schrage mit einer Synthese von philologischer Detailanalyse und eigenem flötistischen Embodiment. Mit diesem neuartigen methodischen Ansatz arbeitet sie die Komplexität von Quantz' Tempo-Systematik sowie die profilierten Charaktere seiner Sonatensätze heraus. Vor der kulturhistorischen Folie ihres Entstehungsrahmens entwirft sie ein Bild kontrastreicher Sonaten, deren Abwechslung außergewöhnlich genau auf das Instrument Traversflöte und auf das hohe spieltechnische Niveau und die Spielfreude des königlichen Adressaten zugeschnitten ist. Die Qualität und Quantität dieses Sonatenkorpus mit seiner differenzierten Verzierungs- und Artikulationspraxis weitet den Blick auf den ,guten Vortrag', wie ihn Quantz in seinem Versuch einer Anweisung die Flöte traversiere zu spielen lehrt. Die Studie leistet einen wichtigen Beitrag nicht nur zur Quantz-Forschung und zur Geschichte der musikalischen Praxis am Hofe Friedrichs des Großen, sondern vor allem zur historischen Interpretationsforschung. Eine beigefügte Datenbank (.xls) erlaubt vertiefende individuelle Analysen. , Kompressoren > Luftversorgung , Erscheinungsjahr: 20240111, Produktform: Kartoniert, Titel der Reihe: Musik - Kultur - Geschichte#20#, Autoren: Schrage, Susanne, Seitenzahl/Blattzahl: 334, Keyword: Flötensonaten; Geschichte; Johann Joachim Quantz; Kultur; Musik, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Warengruppe: TB/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 154, Höhe: 24, Gewicht: 516, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Was sind Fixkosten?
Fixkosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Sie bleiben in der Regel konstant und müssen regelmäßig bezahlt werden, unabhängig davon, ob das Unternehmen Gewinn macht oder nicht. Beispiele für Fixkosten sind Miete, Gehälter, Versicherungen und Abschreibungen. **
-
Was sind betriebliche Fixkosten?
Betriebliche Fixkosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Sie bleiben konstant, auch wenn die Produktion gesteigert oder reduziert wird. Zu den fixen Kosten zählen beispielsweise Miet- und Pachtzahlungen, Gehälter von festangestellten Mitarbeitern, Versicherungsprämien oder Abschreibungen auf Anlagevermögen. Diese Kosten müssen regelmäßig gezahlt werden, unabhhängig davon, wie gut oder schlecht das Unternehmen wirtschaftet. Fixkosten sind somit ein wichtiger Bestandteil der Gesamtkostenrechnung eines Unternehmens. **
-
Was zählt unter Fixkosten?
Unter Fixkosten versteht man die Kosten, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Dazu gehören beispielsweise Mietkosten, Gehälter, Versicherungsbeiträge und Abschreibungen auf Anlagen. Fixkosten bleiben in der Regel konstant, auch wenn die Produktion oder der Umsatz schwanken. Sie sind daher für die langfristige Planung und Kalkulation eines Unternehmens von großer Bedeutung. Fixkosten können auch als Grundkosten betrachtet werden, die regelmäßig anfallen, unabhängig von der aktuellen Geschäftstätigkeit. **
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **
Sind Fixkosten immer Gemeinkosten?
Sind Fixkosten immer Gemeinkosten? Fixkosten sind Kosten, die unabhängig von der Produktionsmenge anfallen, wie Miete oder Gehälter. Gemeinkosten hingegen sind Kosten, die nicht direkt einem bestimmten Produkt zugeordnet werden können, wie beispielsweise Strom oder Wartungskosten. Ob Fixkosten auch Gemeinkosten sind, hängt von der Definition ab. In vielen Fällen werden Fixkosten als Teil der Gemeinkosten betrachtet, da sie nicht direkt einem bestimmten Produkt zugeordnet werden können. Es ist jedoch wichtig zu beachten, dass nicht alle Gemeinkosten Fixkosten sind und umgekehrt. **
Top-Angebote
Produkte zum Begriff Fixkosten:
-
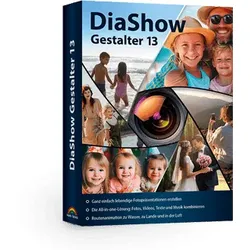
Diashow Gestalter 13Möchten Sie Ihre liebsten Erinnerungen in atemberaubende Multimediashows verwandeln, die Ihre Zuschauer begeistern? Mit dem DiaShow Gestalter 13 werden Ihre Fotos und Videos zum Leben erweckt ? so schön haben Sie Ihre Bilder noch nie gesehen! DiaShow Gestalter 13: Fotoshows erstellen mit Fotos, Videos und Musik Der DiaShow Gestalter 13 ist Ihre All-in-One-Lösung, um aus Fotos und Videos kreative Multimediashows zu zaubern. Ob Hochzeiten, Geburtstage oder Urlaube ? präsentieren Sie Ihre Erinnerungen ansprechend und lassen Sie die Zuschauer staunen. Mit diesem intuitiven Tool wird jede Fotoshow zu einem unvergesslichen Erlebnis. Ihrer Kreativität sind keine Grenzen gesetzt Ihnen steht eine Vielzahl von Vorlagen und Effekten zur Auswahl, um Ihre Bilder perfekt in Szene zu setzen. Wählen Sie immer den richtigen Ausschnitt, sorgen Sie mit passenden Blenden für Aha-Effe...39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrage, Susanne: Komposition und VortragKomposition und Vortrag , Johann Joachim Quantz war über 30 Jahre lang Kammerkomponist des preußischen Königs Friedrich II. In dieser Zeit komponierte er - exklusiv für dessen abendliche Kammermusik - neben etlichen Flötenkonzerten auch 99 Flötensonaten. Diesem Sonatenkorpus nähert sich Susanne Schrage mit einer Synthese von philologischer Detailanalyse und eigenem flötistischen Embodiment. Mit diesem neuartigen methodischen Ansatz arbeitet sie die Komplexität von Quantz' Tempo-Systematik sowie die profilierten Charaktere seiner Sonatensätze heraus. Vor der kulturhistorischen Folie ihres Entstehungsrahmens entwirft sie ein Bild kontrastreicher Sonaten, deren Abwechslung außergewöhnlich genau auf das Instrument Traversflöte und auf das hohe spieltechnische Niveau und die Spielfreude des königlichen Adressaten zugeschnitten ist. Die Qualität und Quantität dieses Sonatenkorpus mit seiner differenzierten Verzierungs- und Artikulationspraxis weitet den Blick auf den ,guten Vortrag', wie ihn Quantz in seinem Versuch einer Anweisung die Flöte traversiere zu spielen lehrt. Die Studie leistet einen wichtigen Beitrag nicht nur zur Quantz-Forschung und zur Geschichte der musikalischen Praxis am Hofe Friedrichs des Großen, sondern vor allem zur historischen Interpretationsforschung. Eine beigefügte Datenbank (.xls) erlaubt vertiefende individuelle Analysen. , Kompressoren > Luftversorgung , Erscheinungsjahr: 20240111, Produktform: Kartoniert, Titel der Reihe: Musik - Kultur - Geschichte#20#, Autoren: Schrage, Susanne, Seitenzahl/Blattzahl: 334, Keyword: Flötensonaten; Geschichte; Johann Joachim Quantz; Kultur; Musik, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Warengruppe: TB/Musik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 154, Höhe: 24, Gewicht: 516, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fertigungslöhne Fixkosten?
Sind Fertigungslöhne Fixkosten? Die Antwort auf diese Frage hängt von der Definition von Fixkosten ab. Fixkosten sind normalerweise Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Fertigungslöhne könnten als Fixkosten betrachtet werden, wenn sie unabhhängig von der Produktionsmenge konstant bleiben, z.B. bei einer monatlichen Festvergütung der Mitarbeiter. Allerdings können Fertigungslöhne auch variable Kosten sein, wenn sie sich basierend auf der Produktionsmenge ändern, z.B. bei Überstunden oder Leistungsprämien. Letztendlich hängt es also davon ab, wie die Fertigungslöhne strukturiert sind und ob sie sich mit der Produktionsmenge verändern. **
-
Sind Wartungskosten Fixkosten?
Sind Wartungskosten Fixkosten? Fixkosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens konstant bleiben. Wartungskosten können je nach Bedarf und Nutzung variieren, daher sind sie in der Regel keine Fixkosten. Sie können jedoch als feste Kosten betrachtet werden, wenn sie regelmäßig anfallen und vorhersehbar sind. Letztendlich hängt es von der Definition und Klassifizierung der Kosten im spezifischen Kontext ab, ob Wartungskosten als Fixkosten betrachtet werden können. **
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Was sind Fixkosten?
Fixkosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Sie bleiben in der Regel konstant und müssen regelmäßig bezahlt werden, unabhängig davon, ob das Unternehmen Gewinn macht oder nicht. Beispiele für Fixkosten sind Miete, Gehälter, Versicherungen und Abschreibungen. **
Ähnliche Suchbegriffe für Fixkosten
-
Was sind betriebliche Fixkosten?
Betriebliche Fixkosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Sie bleiben konstant, auch wenn die Produktion gesteigert oder reduziert wird. Zu den fixen Kosten zählen beispielsweise Miet- und Pachtzahlungen, Gehälter von festangestellten Mitarbeitern, Versicherungsprämien oder Abschreibungen auf Anlagevermögen. Diese Kosten müssen regelmäßig gezahlt werden, unabhhängig davon, wie gut oder schlecht das Unternehmen wirtschaftet. Fixkosten sind somit ein wichtiger Bestandteil der Gesamtkostenrechnung eines Unternehmens. **
-
Was zählt unter Fixkosten?
Unter Fixkosten versteht man die Kosten, die unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Dazu gehören beispielsweise Mietkosten, Gehälter, Versicherungsbeiträge und Abschreibungen auf Anlagen. Fixkosten bleiben in der Regel konstant, auch wenn die Produktion oder der Umsatz schwanken. Sie sind daher für die langfristige Planung und Kalkulation eines Unternehmens von großer Bedeutung. Fixkosten können auch als Grundkosten betrachtet werden, die regelmäßig anfallen, unabhängig von der aktuellen Geschäftstätigkeit. **
-
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **
-
Sind Fixkosten immer Gemeinkosten?
Sind Fixkosten immer Gemeinkosten? Fixkosten sind Kosten, die unabhängig von der Produktionsmenge anfallen, wie Miete oder Gehälter. Gemeinkosten hingegen sind Kosten, die nicht direkt einem bestimmten Produkt zugeordnet werden können, wie beispielsweise Strom oder Wartungskosten. Ob Fixkosten auch Gemeinkosten sind, hängt von der Definition ab. In vielen Fällen werden Fixkosten als Teil der Gemeinkosten betrachtet, da sie nicht direkt einem bestimmten Produkt zugeordnet werden können. Es ist jedoch wichtig zu beachten, dass nicht alle Gemeinkosten Fixkosten sind und umgekehrt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.